

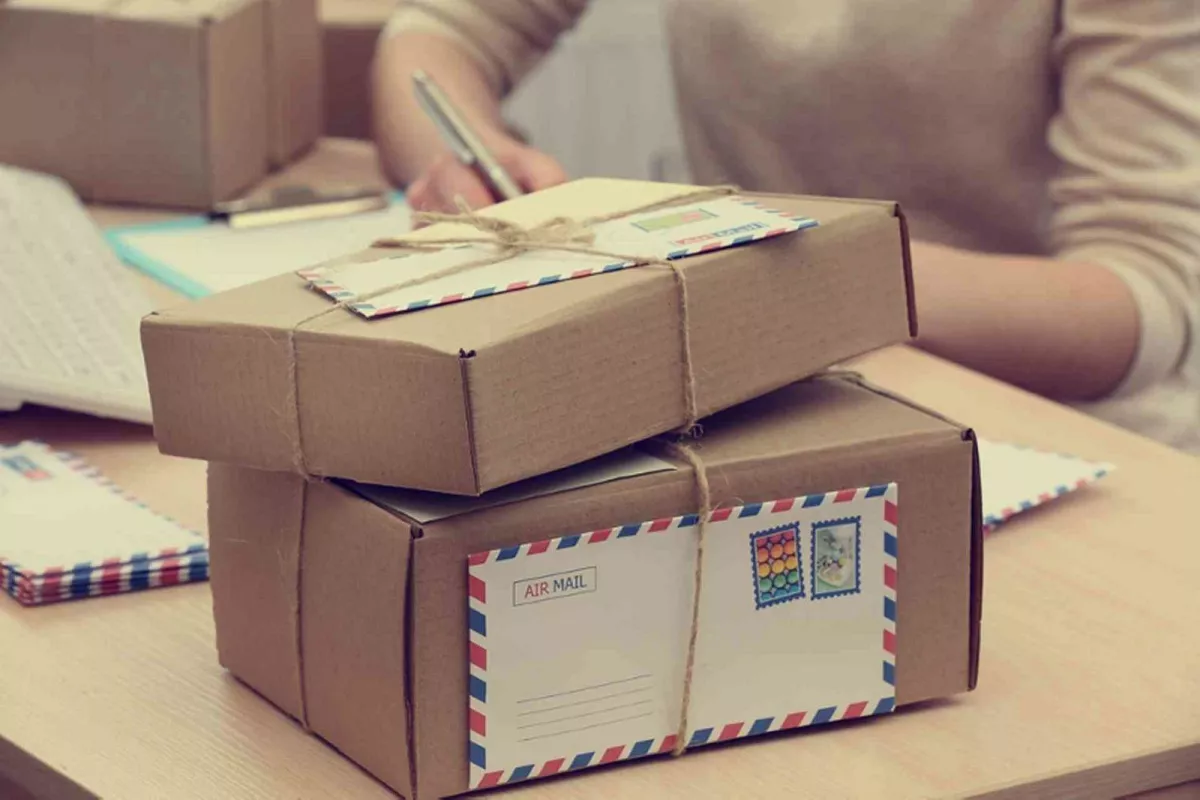
Все полученные почтовые отправления с подарками, которые приходят из стран, не входящих в состав Европейского союза (ЕС), подлежат декларированию независимо от стоимости товаров в них. Вместе с тем стоимость товаров учитывается при освобождении от уплаты налога.
От уплаты налогов освобождены подарки, содержащие товары, стоимость которых не превышает 45 евро. Если стоимость товаров больше, получателю посылки необходимо уплатить налог.
Напомним, что 1 июля 2021 года вступила в силу норма закона, обязывающая декларировать все посылки (почтовые отправления) на территории стран ЕС, которые приходят из любой страны, которая не является страной — участницей ЕС, в том числе из Соединенного Королевства Великобритании, Норвегии, Швейцарии…
Пришла посылка
Как надо оформить её получение?
При получении от почтового оператора извещения о посылке (почтовом отправлении), подлежащей таможенному декларированию, получатель может выбрать: будет ли он сам подавать таможенную декларацию либо уполномочит почтового оператора сделать это вместо него.
Если получатель подает таможенную декларацию самостоятельно, используя систему электронного декларирования Службы госдоходов (VID EDS), он должен точно знать, что именно находится в посылке. А порой получатель обладает не полной информацией.
Как узнать, что находится в посылке?
Информацию, необходимую для декларирования, можно получить у отправителя посылки или у почтового оператора, обратившись, например, в свое почтовое отделение, если поставщиком почтовых услуг является ГАО Latvijas Pasts.
Откуда у них информация? — спросит читатель.
Согласно установленному порядку, почтовый оператор обладает информацией о товарах, находящихся в почтовом отправлении, так как отправитель подарка при оформлении посылки в сопроводительном документе указывает подробные сведения о ее содержании. Поэтому порой бывает целесообразно рассмотреть возможность прибегнуть к предлагаемой почтовым оператором платной услуге оформления таможенных формальностей почтового отправления…
Грамотное оформление
Как действовать отправителю?
Многое зависит от того, как действует отправитель. Передавая посылку почтовому оператору, отправитель заполняет сопроводительный документ, в котором указывает сведения о содержании, стоимости и виде почтового отправления.
От того, насколько точно отправитель подарка заполнит каждую ячейку сопроводительного документа, зависит, насколько быстро и без каких–либо осложнений адресат сможет получить посылку.
Например, если отправитель подарка, который проживает в Соединенном Королевстве, указал вид отправления не «Подарок», а «Другой», посылка классифицируется как коммерческое почтовое отправление, за которое необходимо уплатить налоги с полной стоимости посылки и расходов, связанных с доставкой.
Для того чтобы применить освобождение от уплаты налогов, отправителю в сопроводительном документе необходимо очень четко и корректно указать стоимость товара для таможенных целей.
(!) Освобождение от уплаты таможенной пошлины и налога на добавленную стоимость (НДС) применимо при условии, что стоимость посылки не превышает 45 евро.
Если стоимость посылки от 45 до 150 евро – необходимо уплатить НДС;
если стоимость превышает 150 евро – необходимо уплатить как НДС, так и таможенную пошлину.
В базу для расчета налогов на подарки не включаются расходы на доставку. Заполняя упрощенную таможенную декларацию на ввоз для почтовых отправлений в системе электронного декларирования (EDS), необходимо указать только стоимость товара, ячейку «Расходы на доставку» заполнять не нужно.
ВНИМАНИЕ! На предметы, полученные в подарок, распространяются установленные нормативными актами ограничения и запреты…
Покупаем в Интернете
Об уплате налога
Все товары, приобретенные жителями в интернет–магазинах и на интернет–платформах и получаемые как почтовые посылки из стран, не входящих в состав Европейского союза, облагаются налогом на добавленную стоимость (НДС). С 1 июля 2021 года вступило в силу правило: НДС должен быть уплачен с полной стоимости посылки.
Посылки IOSS
Покупатель может уплатить НДС в момент покупки товара, если продавец зарегистрирован в Европейском союзе в особом режиме ввоза IOSS (Import One Stop Shop). Если предприниматель из третьей страны пользуется режимом IOSS, он имеет право включить НДС в стоимость товара, и уплаченный НДС потом будет передан в бюджет страны получателя посылки. Информация об НДС должна быть отчетливо указана продавцом на э–платформе.
(!) Приобретая товары в интернет–магазинах или на э–платформах третьих стран, следует обратить внимание на то, указан ли отдельно в цене товара НДС.
Уплатив НДС во время покупки, посылку, стоимость которой не превышает 150 евро, покупатель получает с уже оформленными таможенными формальностями. Если продавец использует режим IOSS, то товары декларирует на таможне соответствующий почтовый оператор – ГАО Latvijas Pasts или экспресс–почта, и получателю посылки таможенные формальности выполнять не нужно.
Необходимо учитывать, что почтовый оператор может использовать только ту информацию об уплате НДС, которую ему предоставляет продавец в электронных данных посылки. Если же почтовый оператор по какой–либо причине не получает данные, посылки декларируются на таможне в общем порядке и облагаются НДС.
Такие ситуации иногда возникают при покупках на э–платформах, когда товары продают физические лица, которые самостоятельно передают информацию об отправлении почтовому оператору.
Чтобы вернуть уплаченный во время покупки НДС, получателю посылки следует обращаться к администраторам э–платформы с требованием о возврате…
Другие отправления
Если продавец из третьей страны не зарегистрирован в IOSS, при продаже товара покупателю из Латвии НДС в стоимость товара не включается. В этом случае НДС уплачивает получатель посылки во время таможенного оформления.
Информацию о посылке, подлежащей таможенному декларированию, покупатель получает от почтового оператора. При получении извещения о необходимости таможенного оформления получатель может выбрать: будет ли он сам подавать таможенную декларацию, используя систему электронного декларирования (EDS), либо уполномочит сделать это ГАО Latvijas Pasts или экспресс–почту.
В почтовом извещении о посылке, подлежащей таможенному декларированию, указана информация, которая необходима для оформления в EDS упрощенной таможенной декларации на ввоз почтовых отправлений: номер (номер почтового отправления или номер отслеживания/Tracking number), номер декларации временного хранения, номер товара в декларации, вес.
При расчете налогов на коммерческую посылку учитываются как стоимость товара, так и стоимость доставки. Например, если в посылке из США находится одежда стоимостью 70 евро, а стоимость доставки составляет 2 евро, НДС в размере 21% рассчитывается с суммы в 72 евро. Следовательно, сумма налога, которую получатель должен заплатить за посылку, – 14,70 евро.
В почтовых посылках запрещается получать табачные изделия, электронные сигареты и флаконы для их заполнения…
И ещё о таможенном оформлении
С более подробной информацией о таможенном оформлении почтовых отправлений, а также о количестве алкогольных напитков, табачных изделий и духов в почтовых отправлениях, которое позволяет применять освобождение от уплаты налогов, можно ознакомиться на сайте Службы госдоходов в разделе «Почтовые посылки».
Инструкция для заполнения декларации в системе электронного декларирования (EDS) доступна в разделе «Таможенное оформление и получение почтовых отправлений».
О товарах, в отношении которых установлены ограничения и запреты, можно узнать в разделе IerobeZojumi un aizliegumi preCu pArvietoSanai…
(!) Больше информации – на домашней страничке Службы госдоходов:
vid.gov.lv
Подготовила Лана ВАСИЛЬЕВА
Подпишитесь на главное за день
Telegram-канал PRESS.LV — срочные новости и эксклюзивы.


3 мнения читателей
Для участия в обсуждении нужен аккаунт PRESS.LV.